我以前看到美國公布一個經濟數據,第一個反應是先找紅綠箭頭:數字高於預期就緊張,低於預期就開心。結果同一份數據,新聞標題可以說經濟強、也可以說升息壓力大;市場更有趣,常常在數據看起來不錯時下跌,在數據不漂亮時反而上漲。
後來我才懂,總體經濟不是一張成績單,而是一組互相牽動的線索。CPI、PPI、PCE 幫我看價格壓力,GDP 幫我看經濟成長,Nonfarm Payroll 幫我看就業溫度,FOMC 則是央行可能如何回應的關鍵場合。數字本身只是主角的台詞,市場真正關心的是劇情接下來會不會改變。
我現在讀美國總體經濟,會先把問題拆開:物價有沒有降溫?企業與家庭的需求還強不強?工作好不好找?最後,聯準會會不會因此調整利率方向?這樣我就不會被單一數據牽著鼻子走。
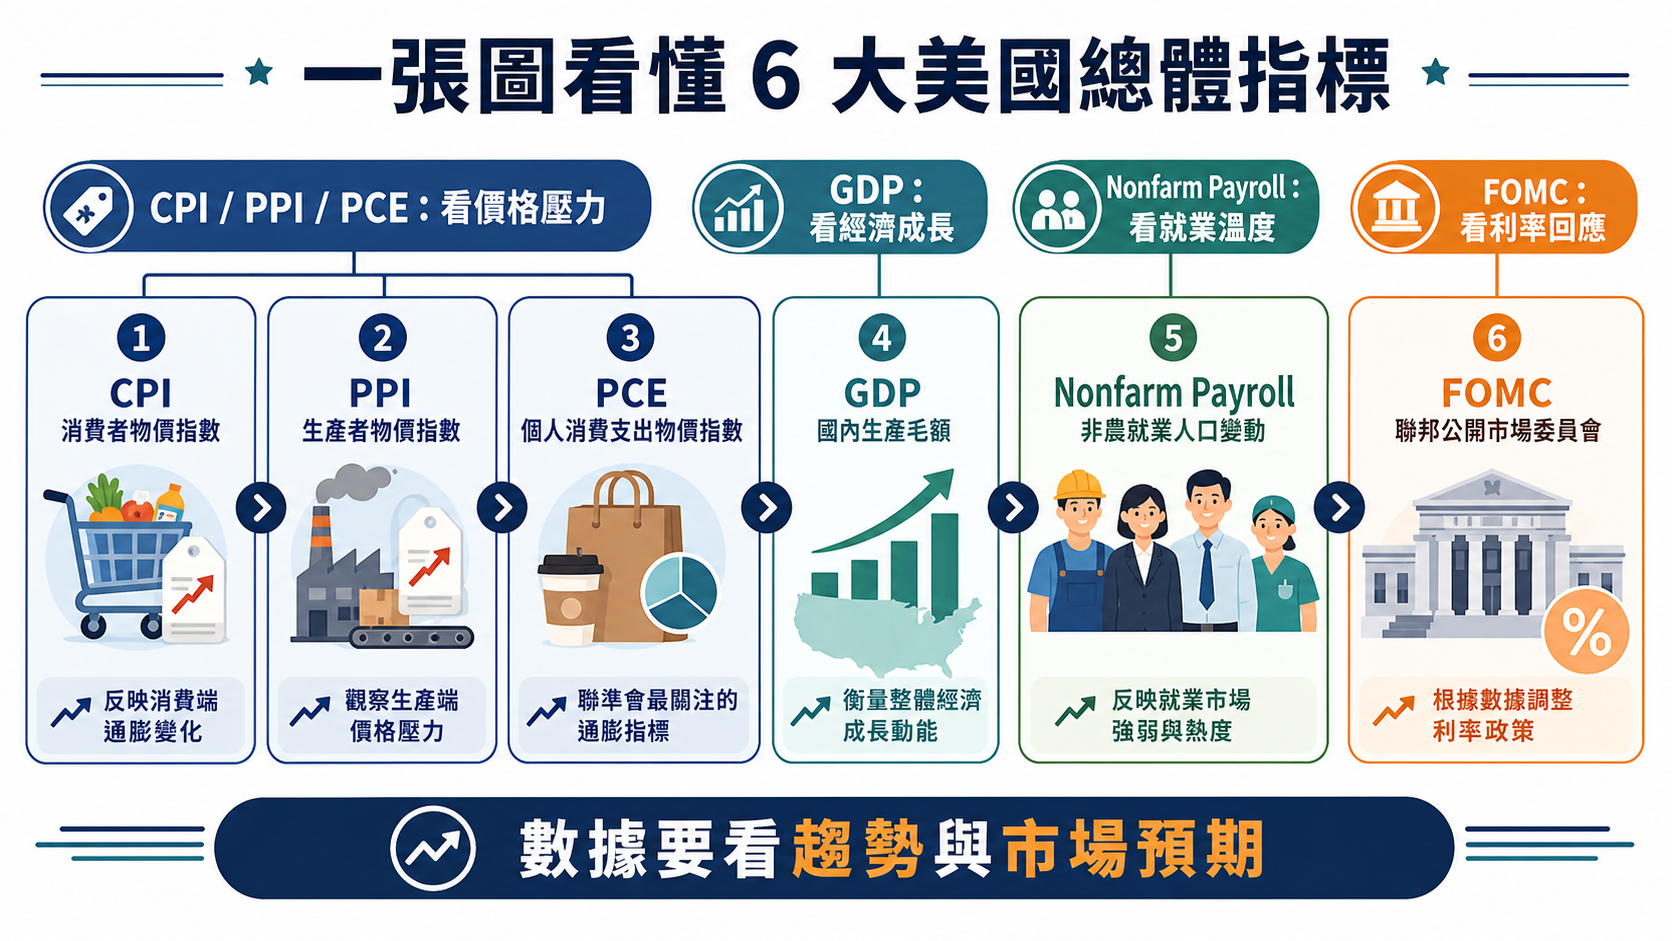
我把六個名詞分成四個問題:CPI、PPI、PCE 看價格,GDP 看成長,非農看就業,FOMC 看利率回應。這張圖是我的總體經濟小抄。它讓我先理解每個指標負責哪一塊,再把數據放在一起看,而不是背下一串縮寫後,遇到市場波動還是只能盯著螢幕發呆。
CPI:我用它觀察日常生活的價格壓力
CPI 是消費者物價指數,概念上是在觀察一籃子消費商品與服務的價格變化。它比較接近家庭日常生活的感受:房租、交通、食品、醫療與各種服務的價格是否正在上升。
我看 CPI 時,不會只看單月數字高低,而會看年增率、月增率、核心項目與趨勢是否持續。單月意外上升可能來自特定項目,若多個服務類別持續偏強,對利率政策的影響通常會比一次性的商品波動更值得注意。
我也會比較實際數字和市場預期。市場交易的常常不是「數字好不好」,而是「數字和大家原本想的差多少」。CPI 比預期低,可能帶來降溫想像;但如果市場早已提前押注更低的數字,公布後反而可能出現獲利了結。數據要和預期放在一起,才不會只看半場比賽。
PPI:我用它觀察企業成本與供應鏈壓力
PPI 是生產者物價指數,觀察生產端商品與服務價格的變化。它比較像是企業在工廠、供應鏈與採購端遇到的價格溫度:原物料、零組件與批發價格是不是變貴。
我會把 PPI 想成 CPI 前面的一個路口。生產成本上升,不一定會完整轉嫁給消費者;企業可能吸收成本、降低毛利,也可能把價格往下游推。如果 PPI 持續偏高,我會研究企業獲利率與終端需求是否能承受,而不是直接說 CPI 一定會跟著上漲。
PPI 和 CPI 方向不一致時也很有意思。PPI 降溫但 CPI 仍偏高,可能代表服務價格或住房成本仍有黏性;PPI 上升但 CPI 沒跟上,可能代表企業正在承擔成本,或需求還不足以讓企業漲價。這種落差本身就是值得追蹤的線索。
PCE:我用它理解聯準會更重視的通膨角度
PCE 物價指數同樣用來觀察通膨,但和 CPI 在計算方式、權重與涵蓋範圍上不同。消費者可能因為價格變化改買替代品,PCE 對這種消費行為變化的反映方式與 CPI 不完全一樣。
我不會把 CPI 和 PCE 當成誰對誰錯,而是把它們當成兩副不同焦距的眼鏡。CPI 比較貼近日常消費的體感,PCE 則是理解聯準會通膨觀察與政策溝通時很重要的參考。當兩者都往同一方向走,市場通常更容易形成共識;當兩者分歧,我會先研究差異來自哪些項目。
我也會注意核心 PCE,因為排除波動較大的食品與能源後,能幫我觀察較持久的價格壓力。當然,核心不是把所有麻煩刪掉,而是換一種方式看趨勢;生活中的食品和能源仍然會影響家庭感受,只是分析問題不同。
GDP:我用它看經濟還有沒有往前走
GDP 代表一段期間內經濟活動的總量,通常會從消費、投資、政府支出與淨出口等角度觀察。對我來說,GDP 回答的是:「整個經濟還在擴張,還是開始放慢?」
GDP 增長不一定全是好消息。如果成長很強、物價也很熱,市場可能擔心利率維持高檔更久;如果 GDP 放慢,但通膨仍高,可能出現比較難處理的停滯風險。經濟數字不能只放在好或壞的盒子裡,要看它和價格、就業之間怎麼組合。
我會特別留意 GDP 的組成。如果成長主要來自消費,代表家庭需求可能還有力量;如果投資增加,可能反映企業正在擴產或補庫存;如果某一項目短期大幅拉動,我則會研究它是否具有持續性。總量像體重,組成才告訴我肌肉、脂肪還是剛吃完一頓大餐。
Nonfarm Payroll:我用非農就業看工作市場的溫度
Nonfarm Payroll,也就是非農就業人數,觀察美國非農業部門的就業變化,是市場非常關注的就業指標。它能幫我理解企業是否仍在增加人手、勞動市場是否緊俏,以及家庭收入與消費的底氣可能如何變化。
非農數字強,可能代表經濟需求有韌性、消費還有支撐;但如果就業太強、薪資壓力也高,市場可能擔心通膨降不下來,利率因此維持高檔更久。數字好不好,要看當下市場最擔心的是衰退,還是通膨。
我不會只看新增就業人數。失業率、平均時薪、勞動參與率與前期修正,也會影響我對報告的理解。有時候新增就業不錯,但前期大幅下修;有時候就業增加放慢,薪資壓力卻仍高。把單一數字當成完整就業市場,容易得到太快的結論。
FOMC:我把它看成利率與政策訊號的交會點
FOMC 是聯邦公開市場委員會,負責討論與決定美國貨幣政策方向。市場不只看會議宣布升息、降息或維持利率,也會看會後聲明、官員對未來的說法,以及政策對通膨與就業的判斷。
我會把 FOMC 想成總體經濟資料的回應者。物價偏高、經濟成長強、就業市場緊,可能讓政策立場偏向抑制需求;物價降溫、成長放慢、就業轉弱,則可能讓市場期待政策更有彈性。但聯準會會看一整組資料,不會只因為一份報告就立刻改變方向。
市場常常提前交易 FOMC。如果會議結果符合預期,價格反而可能平靜;如果聲明語氣和市場原本想像不同,才可能出現明顯波動。因此我會把「實際政策」和「市場原本預期」分開,避免只看到利率不變,就誤以為市場沒有新訊息。
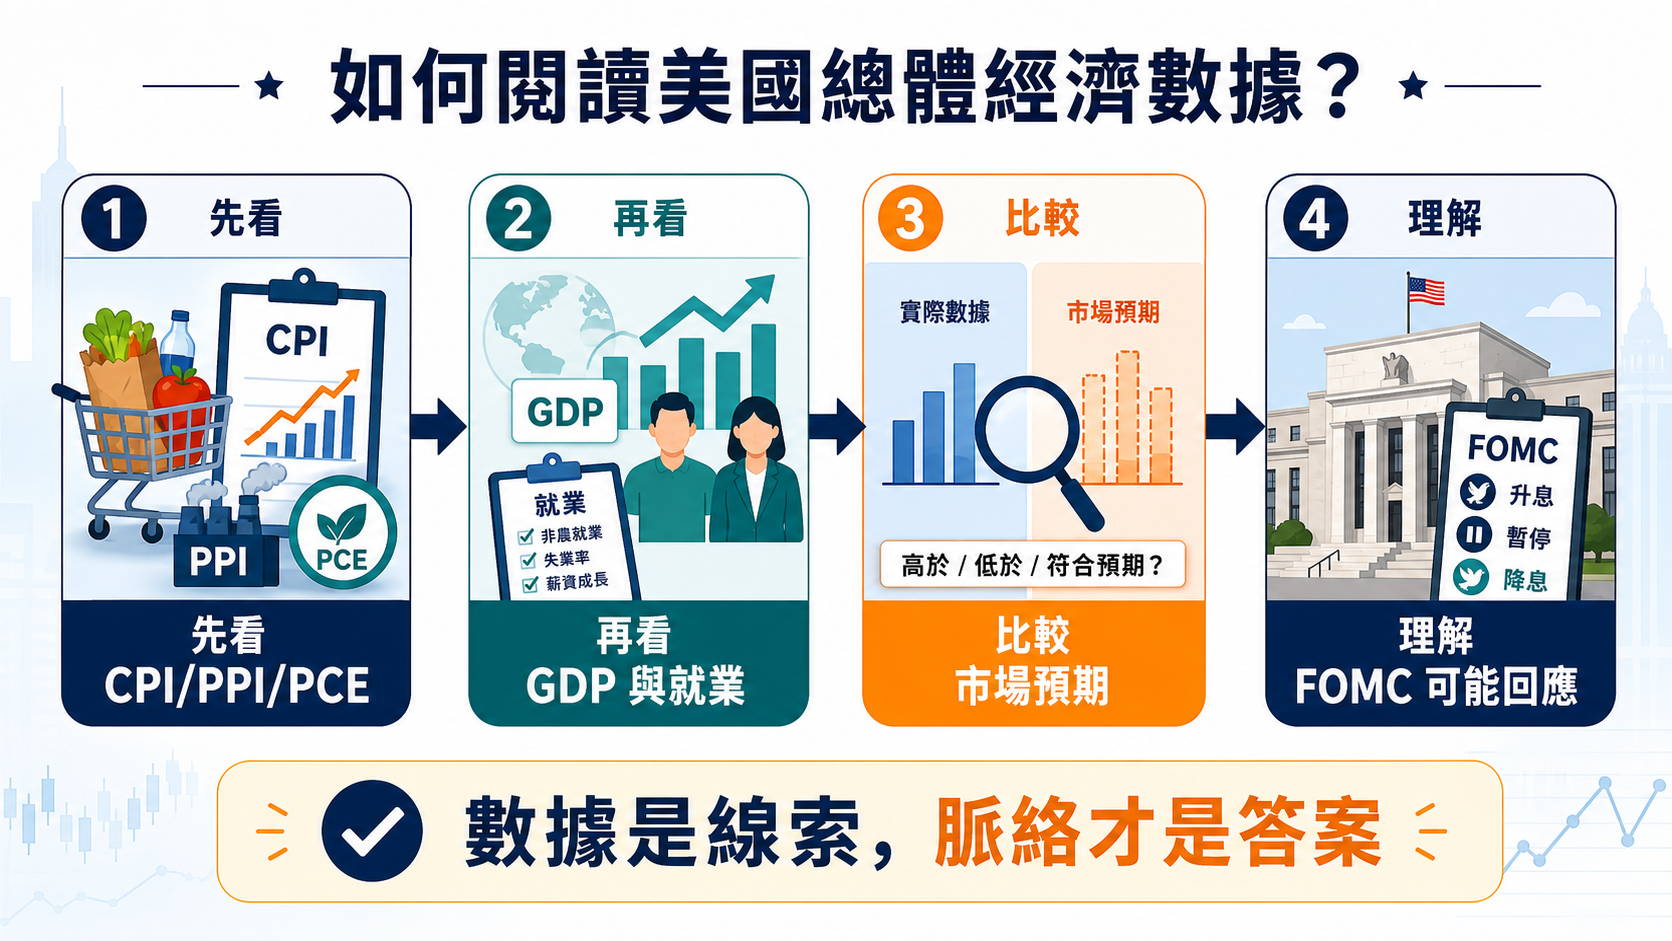
我的總體經濟流程是:先看物價,再看 GDP 與就業,接著比較市場預期,最後理解 FOMC 可能如何回應。這個順序讓我把數據串成故事:價格在升溫還是降溫?需求是否還有力量?工作市場是否支持消費?在這些背景下,央行的政策會更偏向收緊還是放鬆?回答完這些問題,我才回頭看市場可能如何反應。
我在 StockGo 上怎麼把總體經濟放回市場
我會先在 StockGo 查看全球行情與主要市場的價格、匯率和資產表現,再把重要的美國數據放回這個市場背景裡。我的第一個習慣是先看市場氣氛,因為同一份數據在風險偏好強和風險偏好弱的日子,可能引發完全不同的反應。
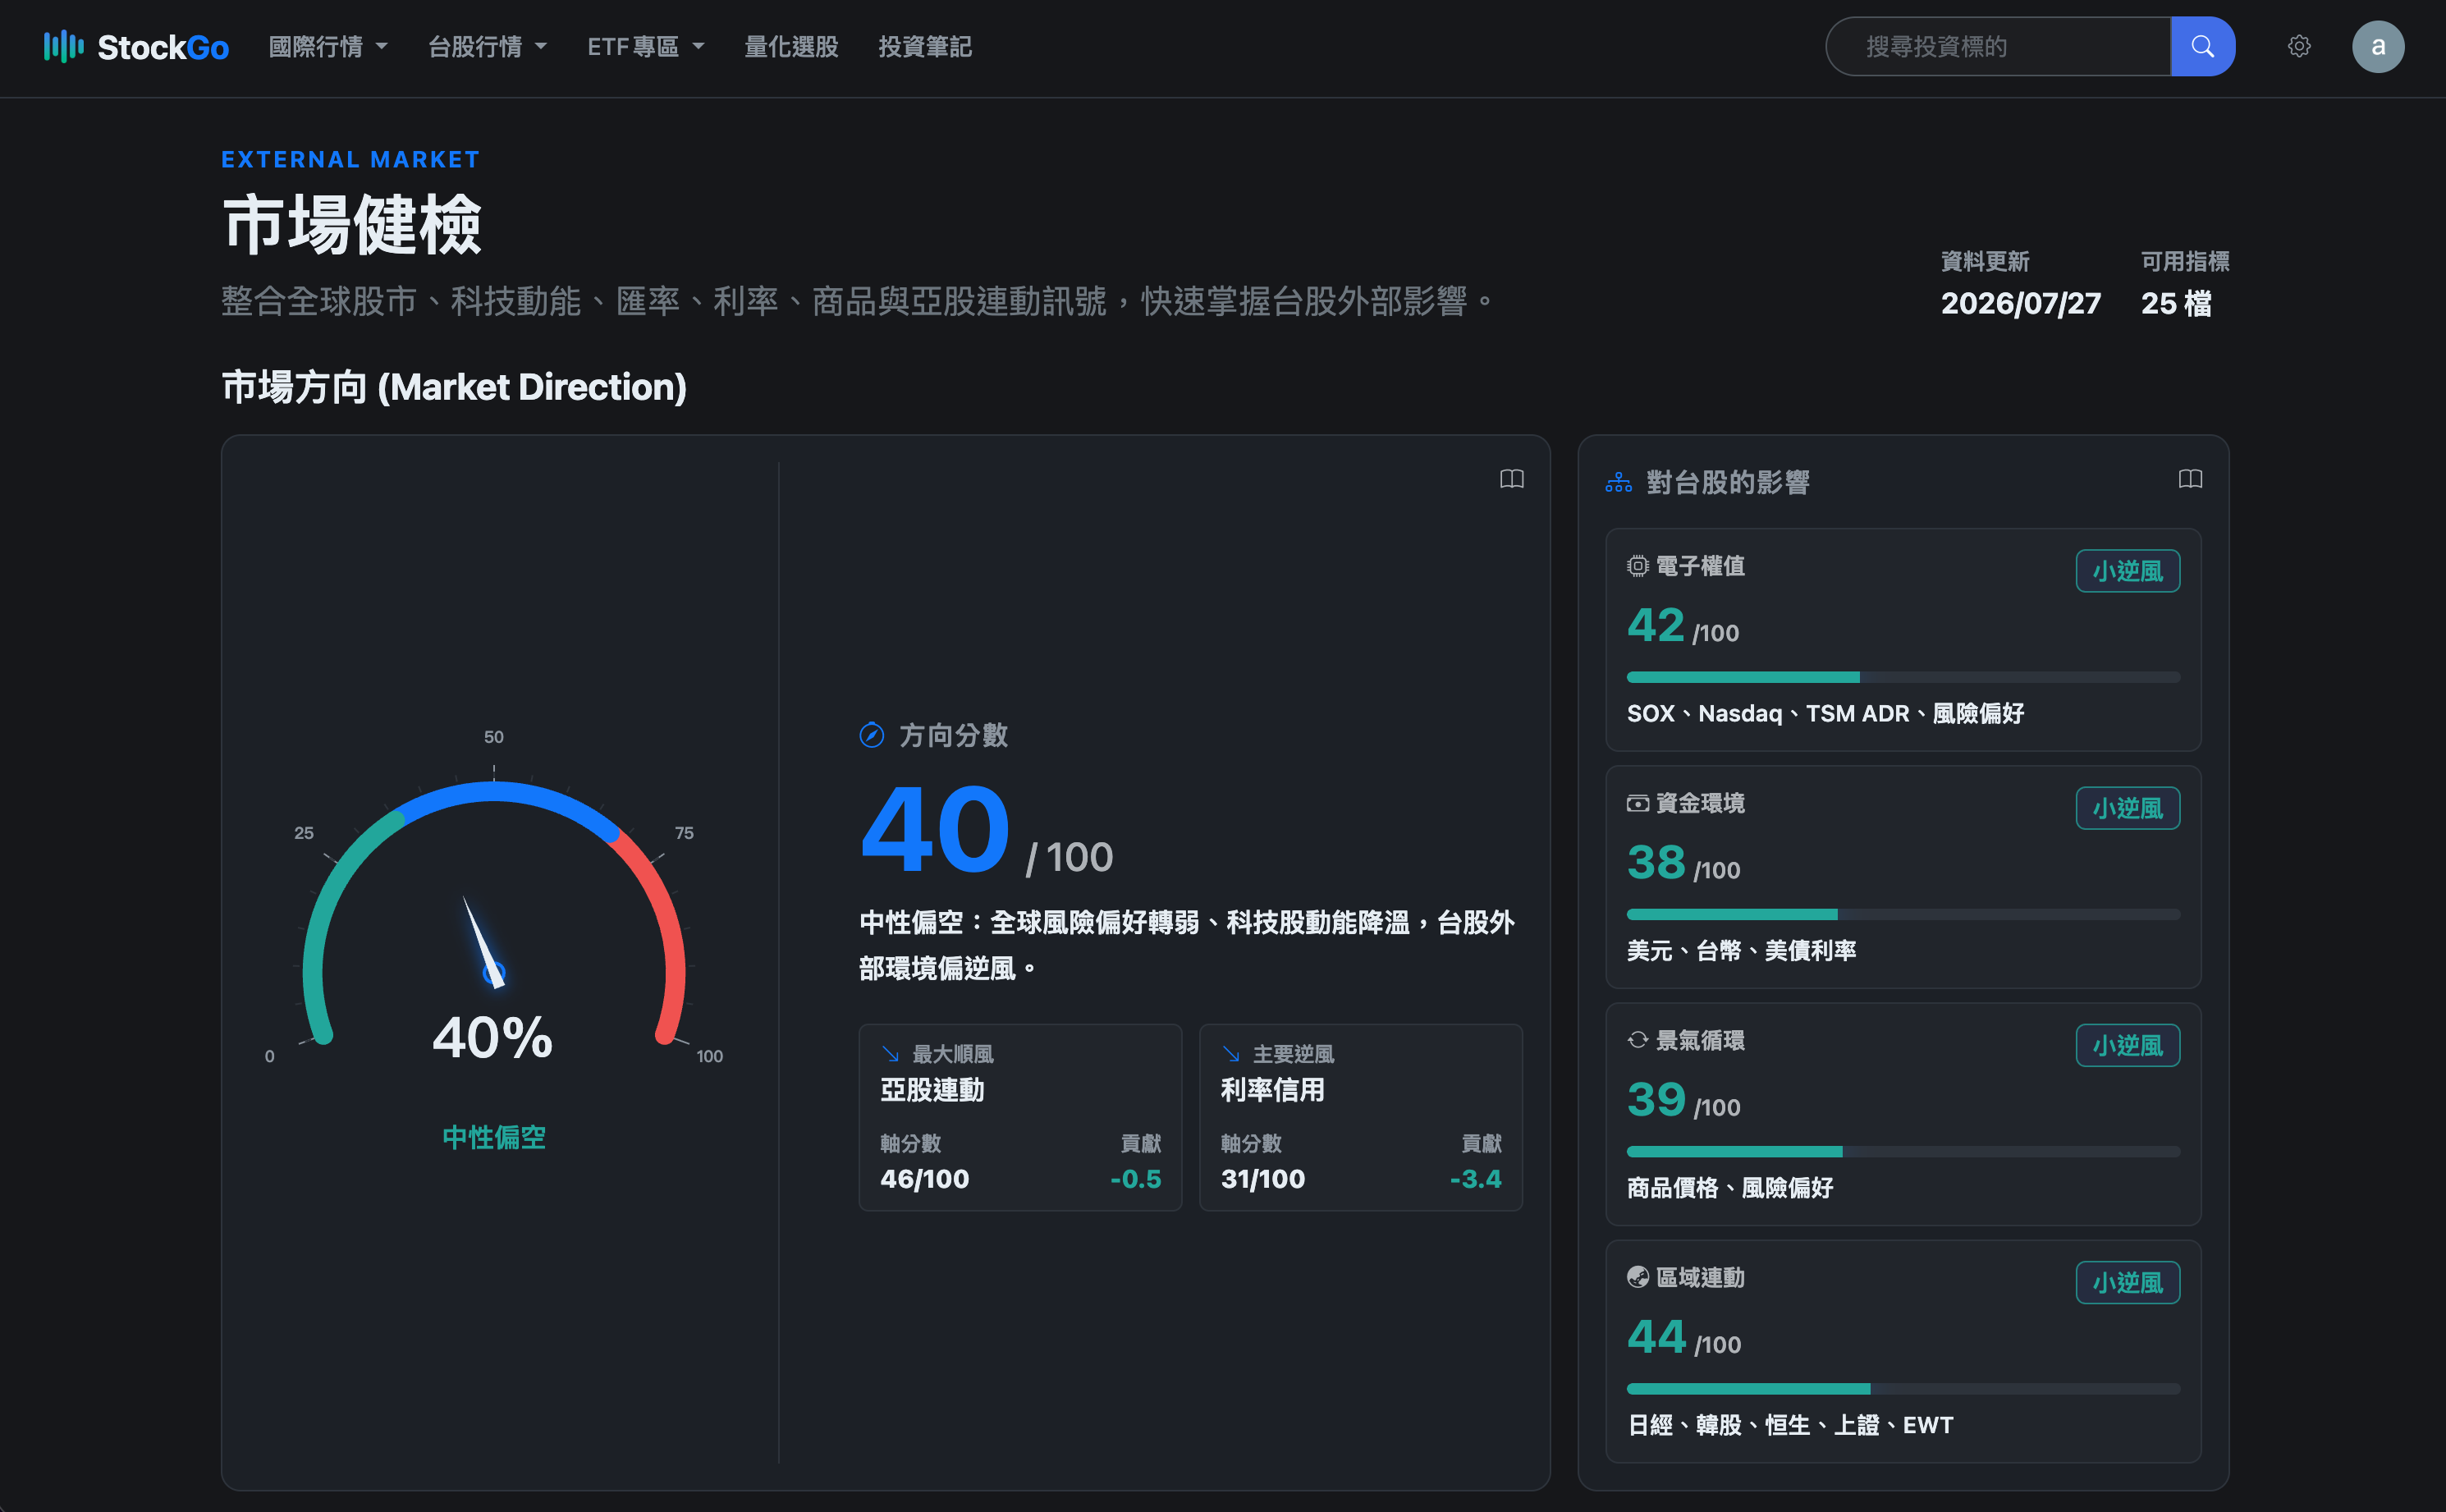
我先用 StockGo 看全球市場與資產氣氛,再把美國總體經濟數據放回價格反應中理解。例如 CPI 低於預期時,我會先看美元、債券殖利率與股票市場是否真的朝降息預期移動;如果 CPI 偏高,我會觀察市場是擔心利率,還是因為經濟仍有韌性而支持股市。數據本身只是一個起點,跨市場反應才幫我確認投資人當下真正關心什麼。
看到非農數據時,我會同時留意股票、美元與利率資產的方向。如果就業強、殖利率上升、成長股承壓,我會把它記成「市場偏向利率維持高檔的解讀」;如果就業放慢、殖利率回落但股市也下跌,我會考慮市場是否把焦點轉向衰退風險。
我會把觀察寫成一段可追蹤的筆記,例如:「CPI 連續降溫,PCE 仍需確認,GDP 放慢但非農穩健,市場暫時交易軟著陸,FOMC 語氣仍是下一個風險點。」這種寫法不會預測明天一定漲跌,但能讓我知道下一次公布數據時,要檢查哪一個環節。
我最常做的三個確認
- 先看價格脈絡:我先確認 CPI、PPI、PCE、GDP 或非農公布前,市場原本在期待什麼。
- 再看數據組合:我把價格、成長與就業放在一起,不讓單一數字代替整個經濟故事。
- 最後看政策回應:我理解 FOMC 可能如何看待數據,也觀察美元、債券與股票是否支持同一種解讀。
這三步讓我對總體數據多一點耐心。CPI 低不一定馬上利多,GDP 高也不一定馬上利空;真正重要的是數據改變了什麼預期,以及市場是否需要重新調整部位。
數據互相矛盾時,我怎麼辦
總體經濟最常見的情況,就是數據彼此打架。物價降溫、就業強勁,可能是軟著陸,也可能代表服務通膨仍有黏性;GDP 放慢、股市上漲,可能是市場期待降息,也可能只是資產提前反映未來。這些組合沒有固定答案,必須回到市場預期與政策反應。
我遇到矛盾時,會先把不同資料放在時間軸上。CPI 是現在的價格壓力,GDP 可能有落後性,非農則描述就業市場的變化;把不同時間尺度的數據直接當成同一天的答案,容易把正常落差誤認成市場失控。
我也會記錄「市場現在最怕什麼」。如果投資人最怕衰退,強勁的就業可能被視為好消息;如果投資人最怕通膨,強勁的就業可能被視為利率壓力。市場解讀會隨環境切換,所以我不會把同一個數據永遠貼上固定標籤。
我的結論:數據是線索,脈絡才是答案
我現在看美國總體經濟,不會只背 CPI、PPI、PCE、GDP、Nonfarm Payroll 與 FOMC 的全名,而是先知道它們要回答什麼。CPI、PPI、PCE 幫我看價格壓力,GDP 幫我看成長,非農幫我看就業溫度,FOMC 則是政策如何回應的關鍵。
對剛接觸總體經濟的我來說,最容易記住的一句話是:「先看物價,再看成長與就業,最後看央行怎麼回應。」我用 StockGo 先整理全球市場氣氛,再把經濟數據放回美元、債券與股票的價格反應裡,總體經濟就不會再是一堆縮寫排隊嚇人。
數據不會替我保證投資結果,但能幫我理解市場為什麼改變期待。當我知道自己正在看的是價格、成長、就業,還是政策回應,就比較不會因為一個數字高於預期就慌張,也不會因為一個數字低於預期就立刻開香檳。市場很複雜,先把問題問對,已經是很好的開始。
留言