我以前看到新聞說某國央行要升息或降息,第一個反應就是猜股票會不會跌、債券會不會漲。猜完之後,通常還沒等到市場反應,我的腦袋已經先把 FED、ECB、BOJ 三個縮寫排成一列,像在點名一場自己完全沒準備的考試。
後來我發現,利率不是一個單獨的漲跌訊號,而是金融市場的背景音樂。利率改變會影響借錢成本、債券殖利率、匯率、企業估值與資金流向,但不同央行面對的經濟環境不同,政策利率也不能直接當成同一把尺比較。
我現在看全球利率,會先問四件事:FED、ECB、BOJ 各自想解決什麼問題?它們的政策方向有沒有分歧?利差與匯率怎麼變?債券、股票與台股產業有沒有回應?把問題拆開後,我就不會看到「升息」兩個字便立刻把所有資產都想成要下跌。
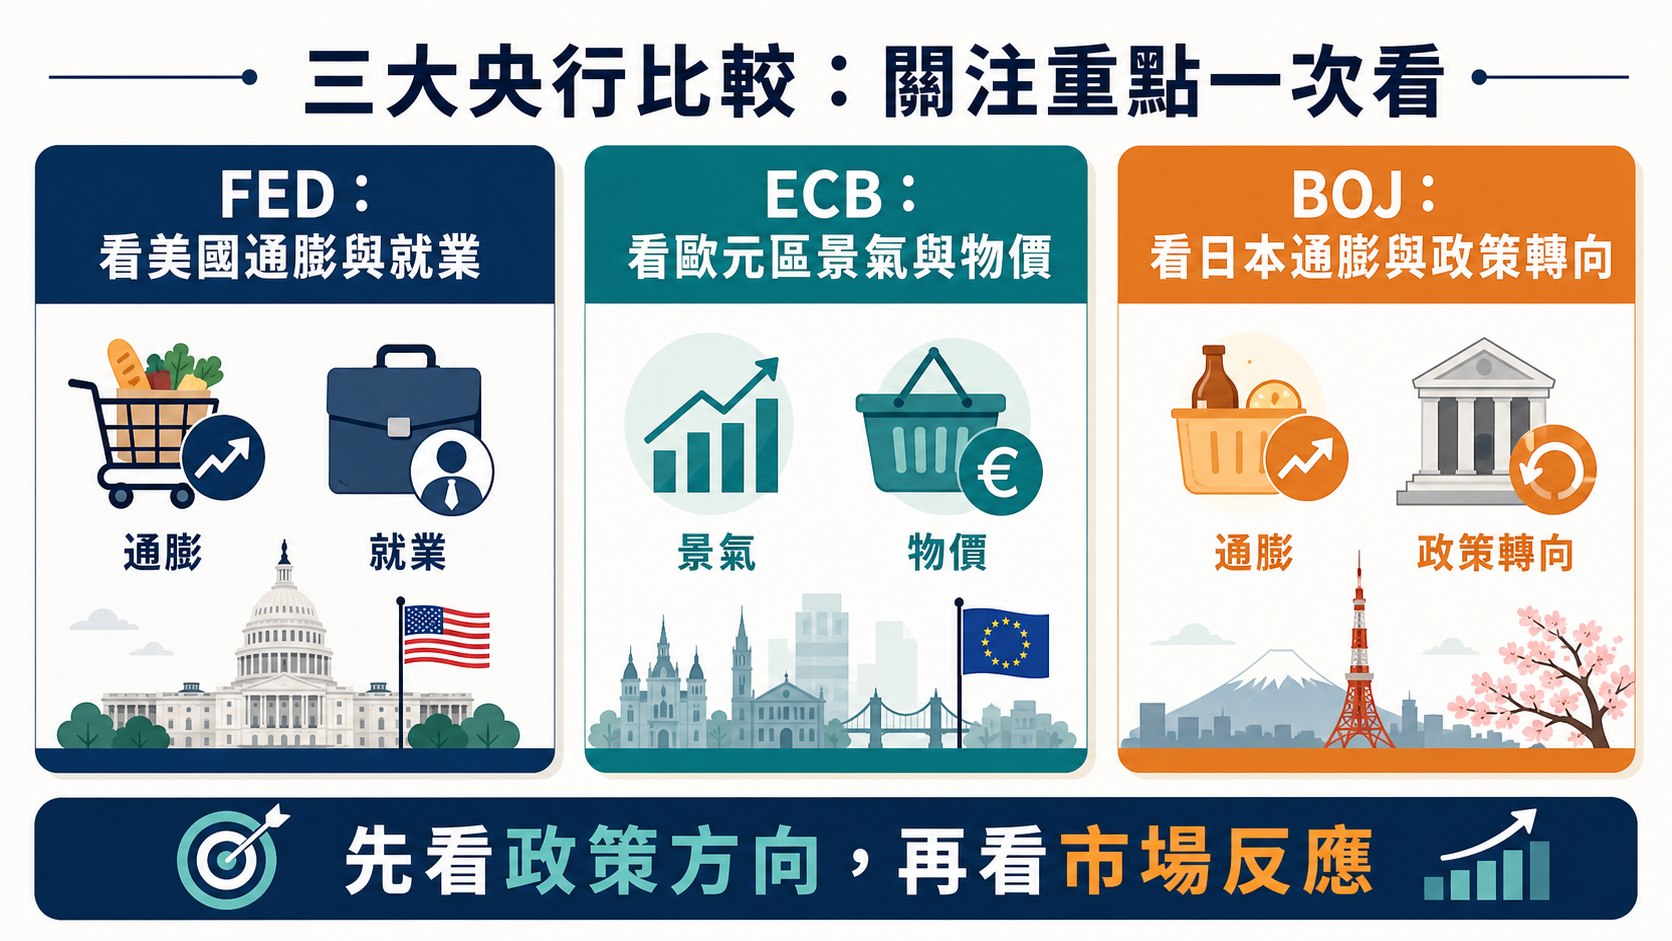
我先分清楚三個央行要觀察的重點:FED 看美國通膨與就業,ECB 看歐元區景氣與物價,BOJ 看日本通膨與政策轉向。這張圖是我的全球利率小抄。它提醒我不要只背央行名稱,而要先理解每個央行正在面對的經濟問題。政策方向有了背景,市場反應才比較不會看起來像突然變魔術。
FED:我先看美國通膨與就業能不能支持政策轉向
FED,也就是美國聯邦準備體系,是全球市場最常被關注的央行之一。原因很簡單:美元是重要的國際貨幣,美國債券市場規模大,美國利率變化也會透過資金成本與風險偏好影響全球資產。
我看 FED 時,會先看通膨與就業。當物價壓力偏高、勞動市場仍然緊,政策可能需要維持比較緊的方向;當通膨持續降溫、就業出現明顯放慢,市場才可能提高對政策轉向的期待。但 FED 不會只看一份數據,我也會把 GDP、消費、薪資與金融環境一起放進來。
FED 的訊息不只在利率決定。會後聲明、官員談話、對未來經濟的預測與資產負債表政策,都可能改變市場預期。有時候利率不變,但語氣比市場想像更強硬,債券殖利率與美元仍可能波動;有時候利率不變,但未來指引變得柔和,市場也可能重新定價。
我會把 FED 視為全球資產的重要定錨點,但不會把它當成全世界唯一的遙控器。ECB 和 BOJ 的政策分歧、各國經濟狀況與地緣風險,仍然會造成不同市場的反應。
ECB:我看歐元區是不是在通膨與成長之間拉扯
ECB 是歐洲中央銀行,服務的是使用歐元的多個國家。這讓 ECB 的政策判斷比單一國家的央行更複雜:同一套利率,可能對不同成員國造成不同感受,製造業、服務業、能源與財政狀況也不完全一樣。
我看 ECB 時,會同時觀察歐元區通膨、薪資、製造業與服務業活動,以及各國經濟差異。若物價壓力偏高,ECB 可能需要維持抑制需求的政策;若景氣明顯放慢,政策又要考慮金融條件是否過度緊縮。這種「物價還不夠低、景氣卻已經不舒服」的拉扯,是我理解 ECB 時最重要的背景。
ECB 的政策也可能影響歐元匯率與歐洲債券。當市場預期歐元區和美國的利率方向不同,資金可能重新評估歐元資產的吸引力。對我來說,ECB 不只是看歐洲股票會不會漲,而是看利率與匯率如何一起改變全球資金的配置。
我也不會把 ECB 的利率和 FED 的利率直接排高低。兩個央行的經濟結構、通膨來源、金融市場與政策工具不同,真正重要的是政策方向和市場預期如何改變,而不是單純誰的數字比較大。
BOJ:我看日本是否正在離開長期低利率習慣
BOJ 是日本銀行。日本長期面對低通膨、低成長與超寬鬆政策環境,因此 BOJ 的政策變化常被市場視為「日本金融條件是否正在轉向」的訊號。
我看 BOJ 時,會注意日本的通膨、薪資、消費與企業定價行為是否出現較持久的改變。物價短期上升,不一定代表日本已經進入穩定通膨;如果薪資與消費也改善,市場才比較可能討論政策正常化的延續性。
BOJ 的政策調整可能影響日圓、日債殖利率與全球資金。日本資金長期是全球市場的重要參與者,當日本利率環境改變,部分資金可能重新評估海外債券、股票與匯率避險成本。這也是為什麼 BOJ 的訊息有時候會讓遠在亞洲其他市場的投資人突然抬頭。
我不會看到日圓升值就直接說台股一定下跌。匯率反應要看背後原因:是日本政策轉向、美元走弱、全球避險,還是市場重新調整利差。原因不同,對資產的影響也可能不同。
利率差與匯率:我不只看央行升降息,而是看相對變化
FED、ECB、BOJ 不會永遠同方向。當美國維持較高利率、歐洲開始降息、日本政策逐步正常化,市場會重新計算不同貨幣資產的報酬與風險。這就是我會關注利率差的原因。
利率差不是簡單的「誰高錢就流向誰」。投資人還會考慮匯率風險、經濟成長、信用風險、政策可信度與避險成本。高利率貨幣如果同時面臨匯率大幅波動,未必比低利率貨幣更有吸引力。
我會把匯率當成利率政策和市場預期的交叉結果。若某國央行偏鷹、另一國偏鴿,匯率可能反映利差擴大;但如果市場早已提前交易,政策宣布後反而可能出現反向波動。利率訊號要和實際匯率走勢放在一起,才能知道市場是不是已經買單。
債券與股票:我把利率放回資產價格理解
利率上升通常會讓債券價格承受壓力,因為新發行債券的收益率提高,舊債券相對吸引力下降;利率下降則可能支持債券價格。但實際市場還會受到通膨預期、信用風險、期限與供需影響,所以我不會把利率變化和債券價格畫成永遠筆直的反向箭頭。
股票則會同時受到折現率與企業獲利影響。利率上升可能讓未來獲利的現值降低,也可能提高企業融資成本;但如果利率上升是因為經濟成長強、企業獲利改善,部分股票仍可能表現不錯。對我來說,利率影響估值,獲利決定企業本身有沒有力量,兩者要一起看。
不同產業對利率的敏感度也不同。高估值成長股、金融股、房地產與高負債企業,可能對利率變化有較明顯反應;出口產業則可能同時受到匯率、全球需求與利率影響。我會把利率當成大背景,再回到產業的收入、成本與資金結構確認。
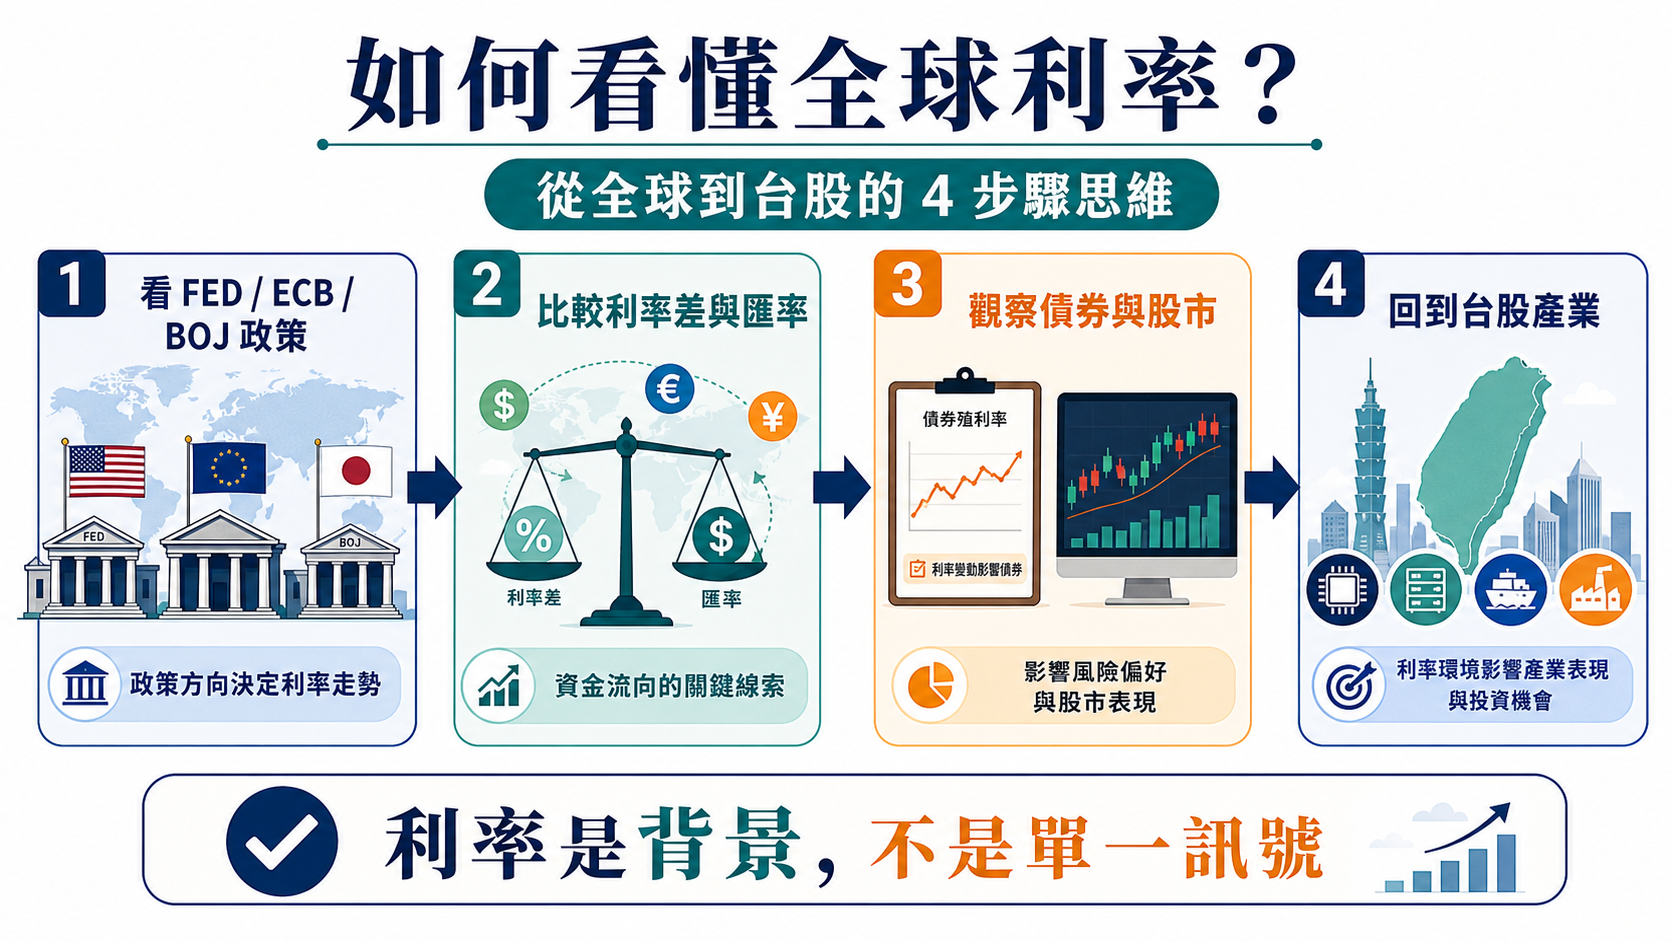
我的全球利率流程是:先看政策方向,再比較利率差與匯率,觀察債券與股市,最後回到台股產業。這個順序讓我不會看到某個央行升息,就立刻把所有股票想成要下跌。政策方向只是第一步,利差與匯率是傳導路徑,債券與股市的價格反應則幫我確認市場真正重視哪個部分。
我在 StockGo 上怎麼把全球利率放回市場
我會先在 StockGo 查看全球行情,觀察主要股市、美元、日圓、歐元與債券相關資產的方向,再對照 FED、ECB、BOJ 的政策訊息。我的順序是先看市場反應,再回頭研究政策原因,避免只讀一段央行文字就替所有資產預測結局。
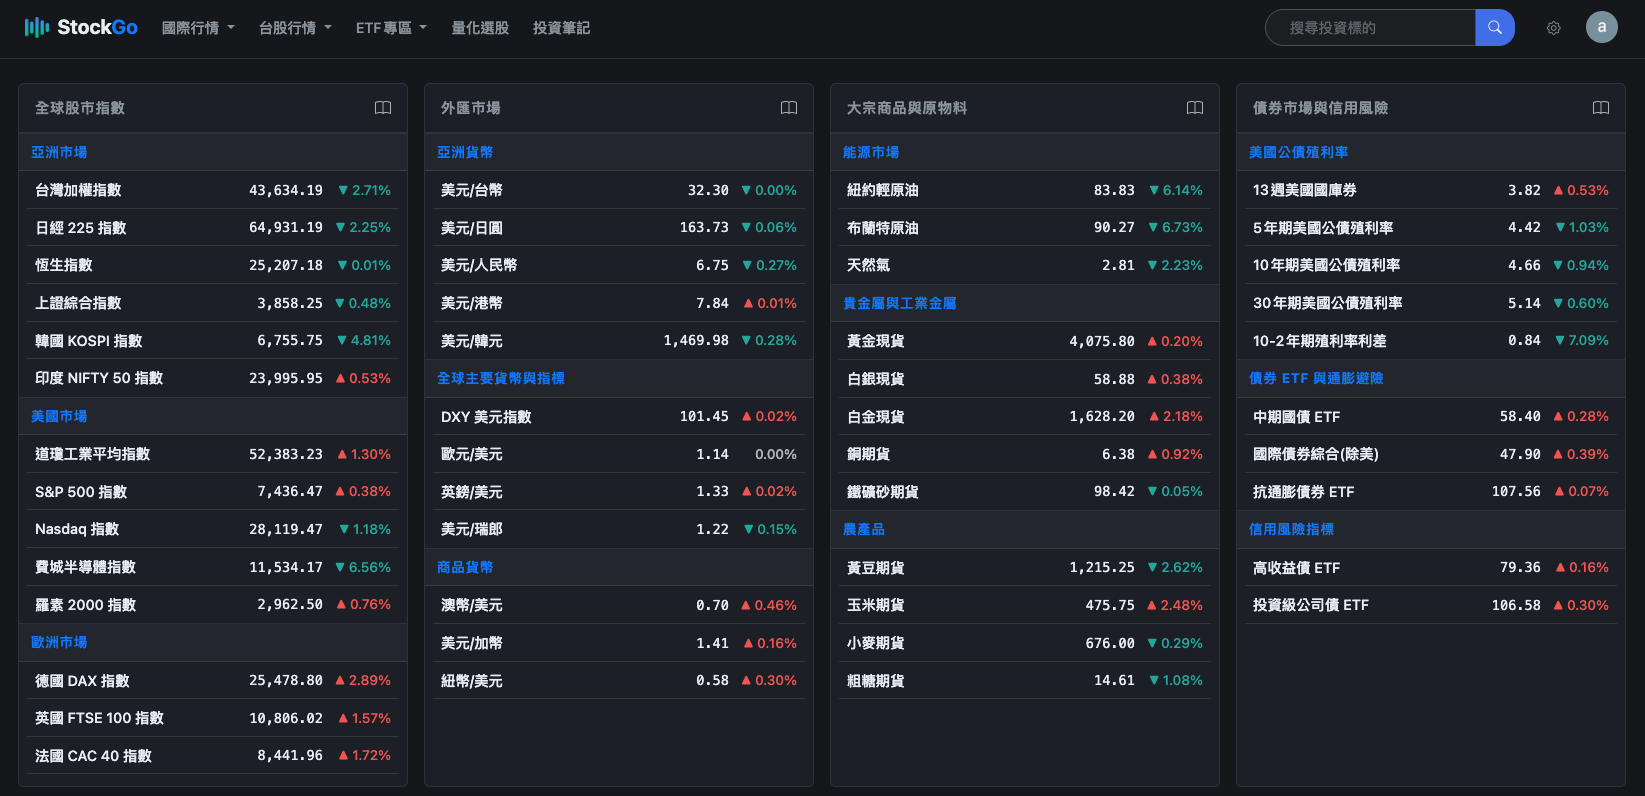
我不會把這些觀察直接翻譯成買賣決定,而是寫成「市場正在交易什麼」。例如:「FED 語氣偏緊,美元與殖利率上行,成長股估值壓力升高;BOJ 政策變化讓日圓波動增加,亞洲資產需觀察資金重新配置。」這樣的筆記能讓我在下一次數據或會議出現時,知道要確認哪個假設。
如果三大央行方向分歧,我會把全球市場拆開看,而不是用一個「利率環境」概括全部。美國利率、歐元區成長與日本匯率可能同時產生不同影響,台股則還要加上出口、產業循環與外資資金流向,這就是為什麼我最後一定會回到台股價格。
我最常做的三個確認
- 先看政策方向:我確認 FED、ECB、BOJ 是偏緊、偏鬆,還是正在等待更多數據,而不是只看這次利率有沒有變。
- 再看利差與匯率:我觀察政策分歧是否改變美元、歐元、日圓與資金配置,不把利率數字當成孤立事件。
- 最後看資產反應:我把債券、股票與台股產業放在一起,確認市場真正交易的是通膨、成長、匯率還是風險情緒。
這三步讓我對「升息利空、降息利多」這種簡化句子多一點保留。升息如果是因為景氣強,和升息是因為通膨失控,市場反應可能不同;降息如果是因為通膨降溫,和降息是因為衰退壓力,市場也不會用同一種方式回答。
三大央行訊號互相矛盾時,我怎麼辦
全球利率最容易讓人頭痛的地方,就是三個央行不一定一起行動。FED 可能維持高利率,ECB 可能關注景氣放慢,BOJ 可能逐步調整政策。這時候我不會硬找一個「全球利率方向」,而是先把各自的經濟背景分開,再看它們如何透過匯率與資金市場互相連結。
我也會把市場預期和實際決策分開。若市場早已預期某央行降息,正式宣布後資產不漲,可能只是利多出盡;若央行維持利率不變,但聲明比預期強硬,市場仍可能大幅波動。真正影響價格的,常常是「和原本想像差多少」。
遇到政策分歧,我會減少使用過度肯定的句子。我的筆記會寫「美元可能受到利差支持,但要看風險情緒」、「日本政策轉向提高日圓波動,亞洲資產先觀察」,而不是寫「一定利空台股」。保留條件,能讓我在市場不照劇本時比較容易修正。
我的結論:利率是背景,不是單一訊號
我現在看 FED、ECB、BOJ,不會只背三個央行名稱,而是先知道它們各自要處理什麼問題。FED 幫我看美國通膨與就業,ECB 幫我看歐元區景氣與物價,BOJ 幫我看日本通膨與政策轉向;三者的利差與政策分歧,則會透過匯率、債券與股票市場傳遞。
對剛接觸全球利率的我來說,最容易記住的一句話是:「先看政策方向,再看利差與匯率,最後回到資產與產業。」我用 StockGo 先整理全球行情,再把央行政策放回價格反應裡,利率就不會只剩下新聞標題裡那幾個讓人緊張的百分點。
利率不會替我保證投資結果,但能幫我理解資金成本、估值與風險偏好為什麼改變。當我願意把政策、利差、匯率、債券、股票與產業一層層接起來,就比較不會被某一個央行的單一決定牽著跑,也比較知道自己下一步真正要觀察什麼。
留言